Bài Giải Thực Hành Kế Toán Và Thuế – Chương 2 – Bài 3: Bảng Định Khoản Nghiệp Vụ Kinh Tế Phát Sinh

Nội dung chính:

    Bài tập nguyên lý kế toán – Chương 2


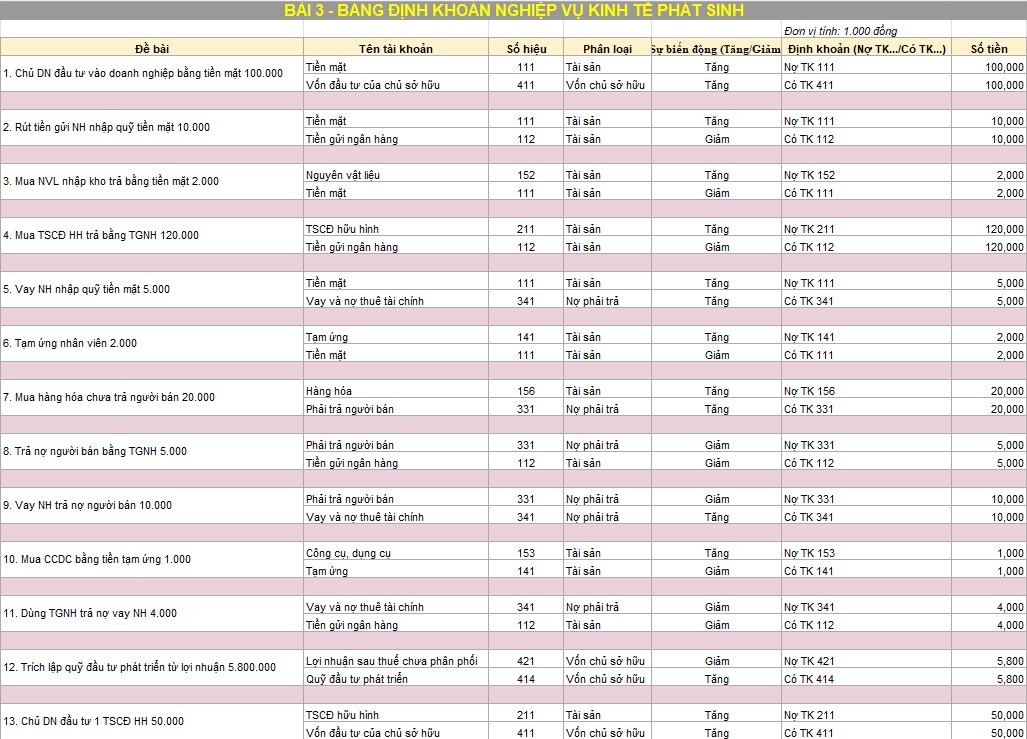
    Bài 3: Bảng Định Khoản Nghiệp Vụ Kinh Tế Phát Sinh

    Đơn vị tính: 1.000 đồng
    Đề bài Tên tài khoản Số hiệu Phân loại Biến động Định khoản Số tiền
    1. Chủ doanh nghiệp đầu tư vào doanh nghiệp bằng tiền mặt 100.000 Tiền mặt 111 Tài sản Tăng Nợ TK 111 100,000
    Vốn đầu tư của chủ sở hữu 411 Vốn chủ sở hữu Tăng Có TK 411 100,000
    2. Rút tiền gửi ngân hàng nhập quỹ tiền mặt 10.000 Tiền mặt 111 Tài sản Tăng Nợ TK 111 10,000
    Tiền gửi ngân hàng 112 Tài sản Giảm Có TK 112 10,000
    3. Mua nguyên vật liệu nhập kho, trả bằng tiền mặt 2.000 Nguyên vật liệu 152 Tài sản Tăng Nợ TK 152 2,000
    Tiền mặt 111 Tài sản Giảm Có TK 111 2,000
    4. Mua TSCĐ hữu hình, trả bằng tiền gửi ngân hàng 120.000 TSCĐ hữu hình 211 Tài sản Tăng Nợ TK 211 120,000
    Tiền gửi ngân hàng 112 Tài sản Giảm Có TK 112 120,000
    5. Vay ngân hàng nhập quỹ tiền mặt 5.000 Tiền mặt 111 Tài sản Tăng Nợ TK 111 5,000
    Vay và nợ thuê tài chính 341 Nợ phải trả Tăng Có TK 341 5,000
    6. Tạm ứng nhân viên 2.000 Tạm ứng 141 Tài sản Tăng Nợ TK 141 2,000
    Tiền mặt 111 Tài sản Giảm Có TK 111 2,000
    7. Mua hàng hóa chưa trả người bán 20.000 Hàng hóa 156 Tài sản Tăng Nợ TK 156 20,000
    Phải trả người bán 331 Nợ phải trả Tăng Có TK 331 20,000
    8. Trả nợ người bán bằng tiền gửi ngân hàng 5.000 Phải trả người bán 331 Nợ phải trả Giảm Nợ TK 331 5,000
    Tiền gửi ngân hàng 112 Tài sản Giảm Có TK 112 5,000
    9. Vay ngân hàng trả nợ người bán 10.000 Phải trả người bán 331 Nợ phải trả Giảm Nợ TK 331 10,000
    Vay và nợ thuê tài chính 341 Nợ phải trả Tăng Có TK 341 10,000
    10. Mua công cụ dụng cụ bằng tiền tạm ứng 1.000 Công cụ dụng cụ 153 Tài sản Tăng Nợ TK 153 1,000
    Tạm ứng 141 Tài sản Giảm Có TK 141 1,000
    11. Dùng tiền gửi ngân hàng trả nợ vay ngân hàng 4.000 Vay và nợ thuê tài chính 341 Nợ phải trả Giảm Nợ TK 341 4,000
    Tiền gửi ngân hàng 112 Tài sản Giảm Có TK 112 4,000
    12. Trích lập quỹ đầu tư phát triển từ lợi nhuận 5.800.000 Lợi nhuận sau thuế chưa phân phối 421 Vốn chủ sở hữu Giảm Nợ TK 421 5,800
    Quỹ đầu tư phát triển 414 Vốn chủ sở hữu Tăng Có TK 414 5,800
    13. Chủ doanh nghiệp đầu tư một TSCĐ hữu hình 50.000 TSCĐ hữu hình 211 Tài sản Tăng Nợ TK 211 50,000
    Vốn đầu tư của chủ sở hữu 411 Vốn chủ sở hữu Tăng Có TK 411 50,000

    5/5 - (1 bình chọn)
    BÀI VIẾT LIÊN QUAN
    0823552558