Bài Tập Về Nguyên Lý Kế Toán – Định Khoản Các Nghiệp Vụ Kinh Tế Phát Sinh
Nội dung chính:
Chào các bạn, trong Bài tập về Nguyên lý kế toán P2 này, Kế Toán Sao Việt sẽ cùng bạn xử lý các nghiệp vụ phát sinh liên quan đến hoạt động sản xuất kinh doanh của doanh nghiệp. Các bài tập dưới đây sẽ giúp bạn nắm vững cách định khoản và ghi chép các giao dịch phức tạp hơn trong doanh nghiệp.
Bài Tập: Định Khoản Các Nghiệp Vụ Kinh Tế Phát Sinh
Bài tập 1:
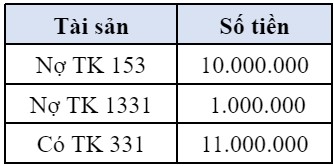
Nhập kho một CCDC, giá mua ghi trên hóa đơn có thuế GTGT 10% là 11.000.000đ, chưa thanh toán cho KH. CCDC này sử dụng ở bộ phận SX SP và thuộc loại phân bổ 2 lần. Chi phí vận chuyển là 2.100.000đ, gồm 5% thuế GTGT, doanh nghiệp chi hộ cho bên bán bằng tiền mặt
Bài giải bài tập 1:
* Chú thích a:
– TK 153: Công cụ, dụng cụ
– TK 1331: Thuế GTGT được khấu trừ
– TK 331: Phải trả cho người bán
* Chú thích b:
– TK 331: Phải trả cho người bán
– TK 111: Tiền mặt

Bài tập 2:
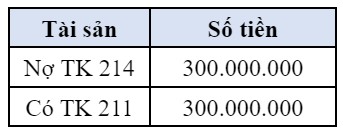
Thanh lý một TSCĐ sử dụng ở bộ phận sản xuất nguyên giá 300.000.000đ, thời gian sử dụng hữu ích là 5 năm, đã khấu hao hết. Trích khấu hao TSCĐ kỳ này biết rằng mức khấu hao kỳ trước là 25.000.000đ và tất cả TSCĐ đều sử dụng ở bộ phận sản xuất
Bài giải bài tập 2:
* Chú thích a:
– TK 214: Hao mòn tài sản cố định
– TK 211: Tài sản cố định hữu hình
* Chú thích b:
– TK 627: Chi phí sản xuất chung
– TK 214: Hao mòn tài sản cố định

Bài tập 3:
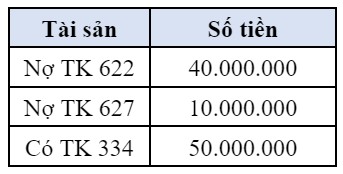
Tiền lương phải trả cho công nhân trực tiếp sản xuất sản phẩm là 40.000.000đ, bộ phận quản lý phân xưởng là 10.000.000đ
Bài giải bài tập 3:
* Chú thích:
– TK 622: Chi phí nhân công trực tiếp
– TK 627: Chi phí sản xuất chung
– TK 334: Phải trả người lao động
Bài tập 4:
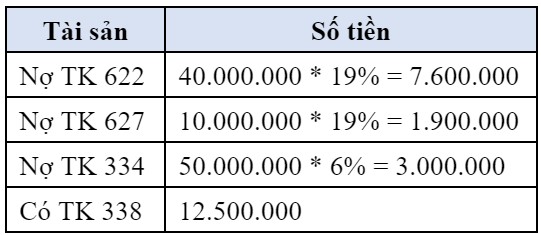
Trích BHXH, BHYT, KPCĐ theo tỷ lệ quy định
Bài giải bài tập 4:
* Chú thích:
– TK 622: Chi phí nhân công trực tiếp
– TK 627: Chi phí sản xuất chung
– TK 334: Phải trả người lao động
– TK 338: Phải trả, phải nộp khác
Bài tập 5:
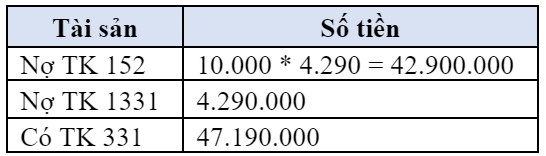
Nhập kho 10.000kg NVL đơn giá 4.290 đ/kg, gồm thuế GTGT 10 % chưa thanh toán cho người bán. Chi phí vận chuyển 1.050.000đ, gồm 5% thuế GTGT thanh toán bằng tiền mặt
Bài giải bài tập 5:
* Chú thích a:
– TK 152: Nguyên liệu, vật liệu
– TK 1331: Thuế GTGT được khấu trừ
– TK 331: Phải trả cho người bán
* Chú thích b:
– TK 152: Nguyên liệu, vật liệu
– TK 1331: Thuế GTGT được khấu trừ
– TK 111: Tiền mặt

Bài tập 6:
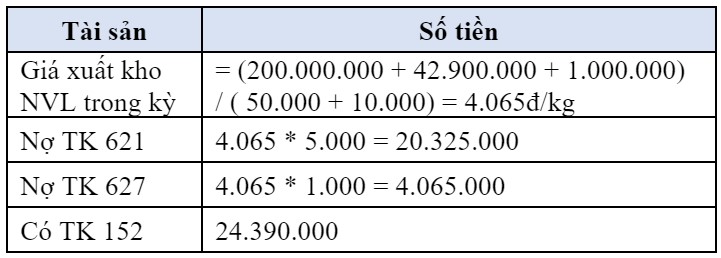
Xuất kho 5.000kg NVL để trực tiếp sản xuất sản phẩm, 1.000 kg dùng ở bộ phận quản lý phân xưởng. Doanh nghiệp áp dụng phương pháp xuất kho theo phương pháp xuất kho theo phương pháp bình quân gia quyền liên hoàn
Bài giải bài tập 6:
* Chú thích:
– TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
– TK 627: Chi phí sản xuất chung
– TK 152: Nguyên liệu, vật liệu
Bài tập 7:
Xuất kho CCDC ở nghiệp vụ số 1. Phân bổ CCDC đã xuất ở kỳ trước, mỗi kỳ phân bổ 5.000.000đ
Bài giải bài tập 7:
* Chú thích a:
– TK 142: Chi phí trả trước ngắn hạn
– TK 153: Công cụ, dụng cụ

* Chú thích b:
– TK 627: Chi phí sản xuất chung
– TK 142: Chi phí trả trước ngắn hạn

Bài tập 8:
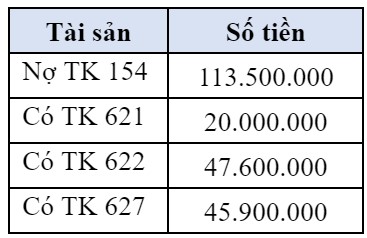
Kết chuyển chi phí NVLTT là 20.000.000đ, chi phí nhân công trực tiếp là 47.600.000đ, chi phí SXC là 45.900.000đ vào chi phí sản xuất dở dang để xác định thành phẩm
Bài giải bài tập 8:
* Chú thích:
– TK 154: Chi phí sản xuất, kinh doanh dở dang
– TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
– TK 622: Chi phí nhân công trực tiếp
– TK 627: Chi phí sản xuất chung
Bài Tập 9:
Cuối kỳ, kết chuyển thành phẩm nhập kho 113.500.000đ
Bài giải bài tập 9:
* Chú thích:
– TK 155: Thành phẩm
– TK 154: Chi phí sản xuất, kinh doanh dở dang

Bài tập 10:
Tạm ứng 50% tiền lương bằng tiền mặt cho người lao động
Bài giải bài tập 10:
* Chú thích:
– TK 334: Phải trả người lao động
– TK 111: Tiền mặt

Bài tập 11:
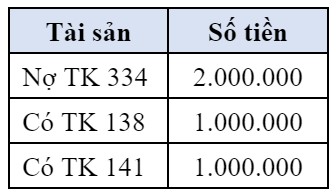
Khấu trừ vào tiền lương các khoản bồi thường là 1.000.000đ khoản tạm ứng chưa hoàn trả là 1.000.000đ
Bài giải bài tập 11:
* Chú thích:
– TK 334: Phải trả người lao động
– TK 138: Tiền mặt
– TK 141: Tạm ứng
Bài tập 12:
Thanh toán lương đợt 2 cho người lao động bằng tiền mặt
Bài giải bài tập 12:
* Chú thích:
– TK 334: Phải trả người lao động
– TK 111: Tiền mặt

Chúng ta đã xem xét và xử lý các nghiệp vụ phát sinh liên quan đến hoạt động sản xuất kinh doanh của doanh nghiệp trong kỳ, bao gồm việc nhập kho công cụ dụng cụ, thanh lý tài sản cố định, tính lương, trích BHXH, khấu hao và kết chuyển chi phí. Hẹn gặp lại mọi người trong bài học Nguyên lý Kế toán P3, nơi chúng ta sẽ tiếp tục hoàn thiện các phần còn lại và đi sâu hơn vào các nghiệp vụ kế toán khác!
BÀI VIẾT LIÊN QUAN


BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT

 Tp.HCM
 MESSENGER