Bài Tập Về Nguyên Lý Kế Toán Có Lời Giải – Tính Toán Định Khoản Và Ghi Vào Sơ Đồ Tài Khoản Chữ T Có Liên Quan. Xác Định Giá Thành Đơn Vị SP
Nội dung chính:
Các bạn thân mến, trong phần 3 của bài tập Nguyên lý Kế toán này, Kế Toán Sao Việt sẽ hướng dẫn các bạn tính toán định khoản và ghi vào sơ đồ tài khoản chữ T liên quan. Đồng thời, chúng ta sẽ xác định giá thành đơn vị sản phẩm thông qua việc tổng hợp và kết chuyển chi phí nhé!
Bài tập: Tính toán định khoản và ghi vào sơ đồ tài khoản chữ T có liên quan. Xác định giá thành đơn vị SP
Bài tập 1:
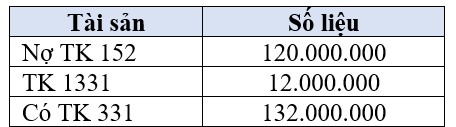
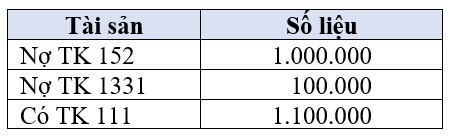
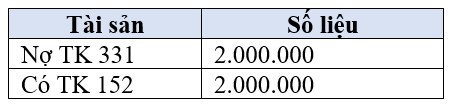
Nhập kho 120.000.000đ NVL, thuế GTGT 10%, chưa thanh toán cho người bán, CP vận chuyển được trả bằng tiền mặt là 1.000.000đ, thuế GTGT 10 %. Khoản giảm giá mà bên bán cho doanh nghiệp được hưởng đối với số VL này là 2.000.000đ (giá bán chưa thuế)
Bài giải:
* Chú thích a:
– TK 152: Hàng tồn kho
– TK 1331: Thuế GTGT được khấu trừ của hàng hóa, dịch vụ
– TK 331: Phải trả người bán
* Chú thích b:
– TK 152: Nguyên liệu, vật liệu
– TK 1331: Thuế GTGT được khấu trừ
– TK 111: Tiền mặt
* Chú thích c:
– TK 331: Phải trả người bán
– TK 152: Nguyên liệu, vật liệu
Bài tập 2:
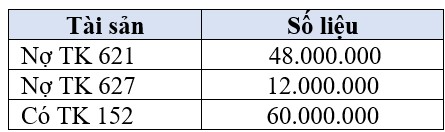
Xuất kho NVL sử dụng cho bộ phận trực tiếp sản xuất SP là 48.000.000đ, bộ phận quản lý phân xưởng SX 12.000.000đ
Bài giải:
* Chú thích:
– TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
– TK 627: Chi phí sản xuất chung
– TK 152: Nguyên liệu, vật liệu
Bài tập 3:
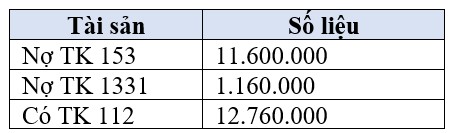
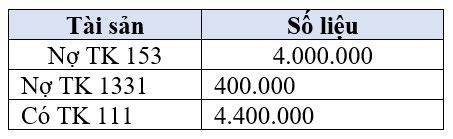
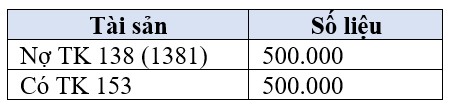
Nhập kho một số CCDC trả bằng chuyển khoản là 11.600.000đ, thuế GTGT được khấu trừ là 10 %, CPVC bốc dỡ thanh toán bằng tiền là 440.000đ, gồm TGTGT 10%. Khi nhập kho phát hiện thiếu một số CCDC trị giá 500.000đ, chưa rõ nguyên nhân chờ xử lý
Bài giải:
* Chú thích a:
– TK 153: Công cụ, dụng cụ
– TK 1331: Thuế GTGT được khấu trừ
– TK 112: Tiền gửi ngân hàng
* Chú thích b:
– TK 153: Công cụ, dụng cụ
– TK 1331: Thuế GTGT được khấu trừ
– TK 111: Tiền mặt
* Chú thích c:
– TK 138(1381): Phải thu khác (Tài sản thiếu chờ xử lý)
– TK 153: Công cụ, dụng cụ
Bài tập 4:
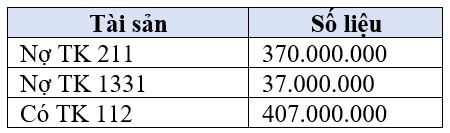
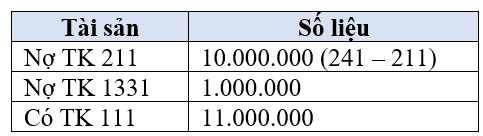
Mua TS CĐHH, giá mua chưa có thuế là 370.000.000đ, thuế GTGT 10%, trả bằng TGNH. Chi phí trước khi sử dụng được trả bằng tiền mặt là 11.000.000đ, gồm 10 % thuế GTGT
Bài giải:
* Chú thích a:
– TK 211: Tài sản cố định hữu hình
– TK 1331: Thuế GTGT được khấu trừ
– TK 112: Tiền gửi ngân hàng
* Chú thích b:
– TK 211: Tài sản cố định hữu hình
– TK 1331: Thuế GTGT được khấu trừ
– TK 111: Tiền mặt
Bài tập 5:
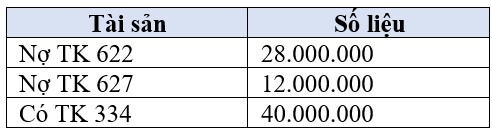
Tiền lương phải thanh toán cho công nhân trực tiếp SX là 28trđ, cho nhân viên phân xưởng là 12 tr đ
Bài giải:
* Chú thích:
– TK 622: Chi phí nhân công trực tiếp
– TK 627: Chi phí sản xuất chung
– TK 334: Phải trả lương, thưởng và các khoản phải trả khác cho người lao động
Bài tập 6:
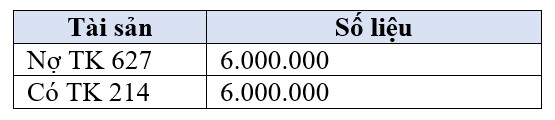
Khấu hao TSCĐ tính cho phân xưởng sản xuất là 6.000.000đ
Bài giải:
* Chú thích:
– TK 627: Chi phí sản xuất chung
– TK 214: Hao mòn tài sản cố định
Bài tập 7:
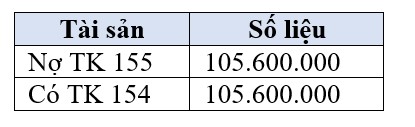
Trong tháng phân xưởng SX hoàn thành 800 SP, đã nhập kho TP, cho biết chi phí SXDD cuối tháng là 5.000.000đ
Bài giải:
* Chú thích a: Kết chuyển CP phát sinh trong kỳ tính giá thành SP
– TK 154: Chi phí sản xuất, kinh doanh dở dang
– TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
– TK 622: Chi phí nhân công trực tiếp
– TK 627: Chi phí sản xuất chung
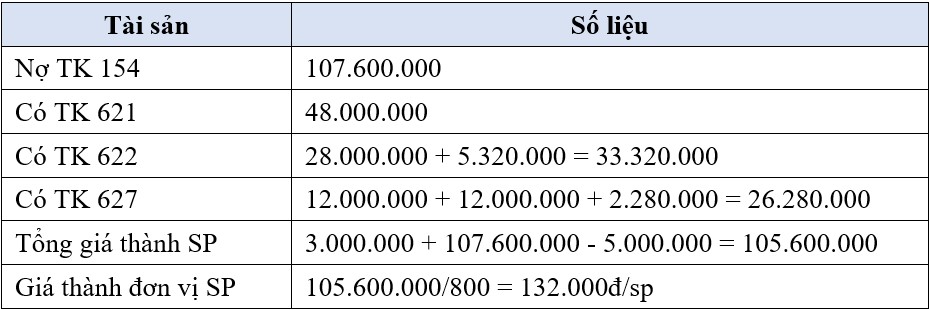
* Chú thích b: Nhập kho TPBB
– TK 155: Thành phẩm
– TK 154: Chi phí sản xuất, kinh doanh dở dang
Như vậy, chúng ta đã hoàn tất phần 3 với việc định khoản các nghiệp vụ kinh tế phát sinh, ghi vào sơ đồ tài khoản chữ T và xác định giá thành đơn vị sản phẩm. Đây là những bước quan trọng trong quy trình kế toán, giúp bạn nắm vững cách tổ chức, phân bổ và kết chuyển chi phí. Ở bài tập Nguyên lý Kế toán Phần 4, chúng ta sẽ tiếp tục khám phá các nội dung nâng cao hơn, phân tích chi tiết các nghiệp vụ phức tạp hơn trong kế toán. Hẹn gặp lại các bạn!
BÀI VIẾT LIÊN QUAN


BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT

 Tp.HCM
 MESSENGER