Bài Tập Về Nguyên Lý Kế Toán – Cách Ghi Chép, Phân Loại Và Báo Cáo Các Giao Dịch Tài Chính
Nội dung chính:
Đến với bài viết hôm nay, Trung Tâm Kế Toán Sao Việt sẽ hướng dẫn các bạn giải quyết các bài tập nguyên lý kế toán, trong phần 1 này Trung tâm sẽ giúp học viên nắm vững các nguyên lý kế toán cơ bản và cách áp dụng chúng vào các tình huống thực tế, từ đó xây dựng nền tảng vững chắc cho quá trình học tập và làm việc sau này.
Nguyên lý kế toán là gì?
Nguyên lý kế toán là các quy tắc và tiêu chuẩn hướng dẫn cách ghi chép, phân loại và báo cáo các giao dịch tài chính trong một tổ chức. Những nguyên lý này giúp đảm bảo tính chính xác, minh bạch và đáng tin cậy trong các báo cáo tài chính. Hãy tham khảo các bài tập của Trung tâm Kế Toán Sao Việt sẽ gúp bạn một phần nắm vững thêm kiến thức trong lĩnh vực kế toán.
Bài tập 1:
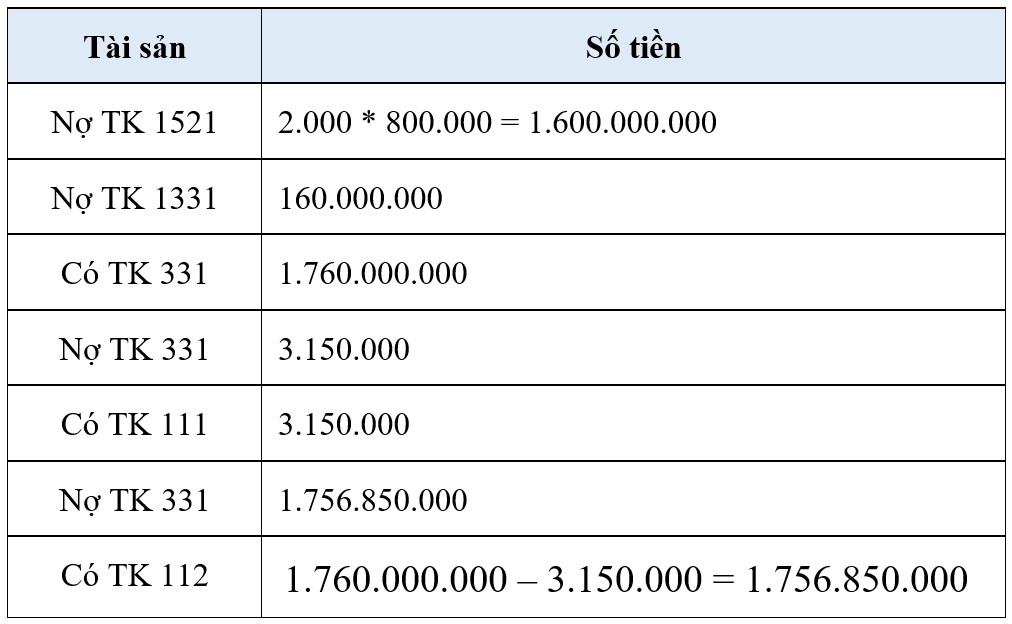
Nhập kho 2.000 kg NVL chính đơn giá 800.000đ/kg, TGTGT 10%, chưa thanh toán cho khách hàng. Chi phí vận chuyển bốc dỡ lô NVL chính về đến kho của DN là 3.150.000đ, gồm 5% thuế GTGT, DN thanh toán hộ cho người bán bằng tiền mặt. Một tuần sau, doanh nghiệp chuyển khoản thanh toán cho khách hàng sau khi trừ đi khoản thanh toán hộ tiền vận chuyển và bốc dỡ.
Bài giải bài tập 1:
*Chú thích:
- TK 1521: Nguyên liệu chính
- TK 1331: thuế GTGT đầu vào của hàng hóa, dịch vụ
- TK 331: Phải trả cho người bán
- TK 111: Tiền mặt
- TK 112: Tiền gửi ngân hàng
Bài tập 2:
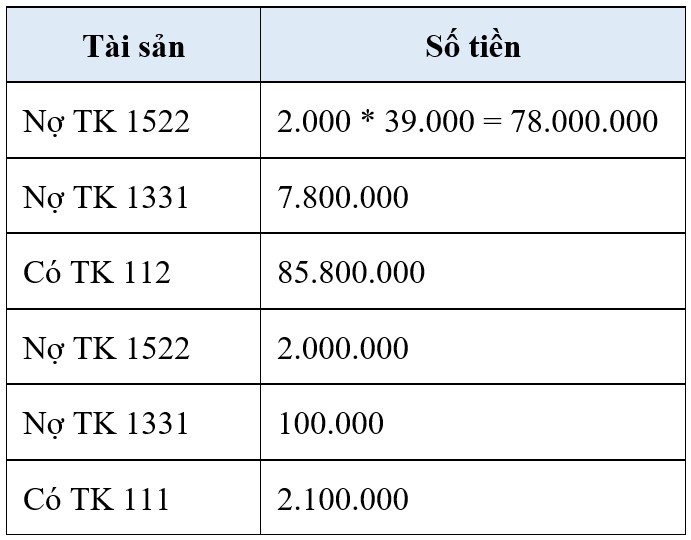
Nhập kho 2.000 kg vật liệu phụ, đơn giá 39.000 đ/kg, TGTGT 10%, thanh toán cho người bán bằng tiền gửi ngân hàng. Chi phí vận chuyển 2.100.000đ, trong đó gồm 5% TGTGT, doanh nghiệp thanh toán bằng tiền mặt
Bài giải bài tập 2:
* Chú thích:
- TK 1522: Vật liệu phụ
- TK 1331: thuế GTGT đầu vào của hàng hóa, dịch vụ
- TK 112: Tiền gửi ngân hàng
- TK 111: Tiền mặt
Bài tập 3:
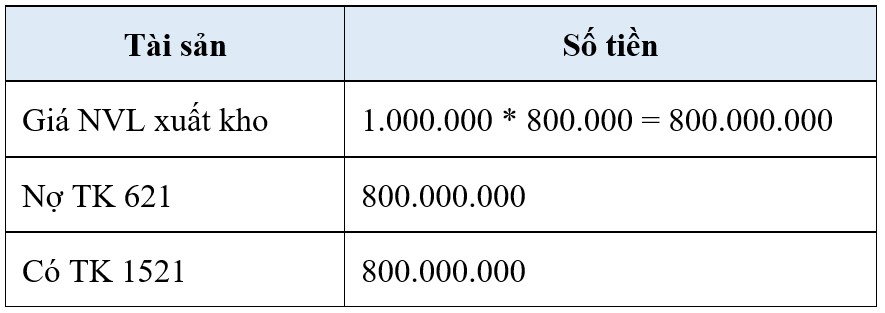
Xuất kho 1.000kg NVL chính dùng trực tiếp sản xuất SP A
Bài giải bài tập 3:
* Chú thích:
- TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
- TK 1521: Nguyên liệu, vật liệu chính
Bài tập 4:
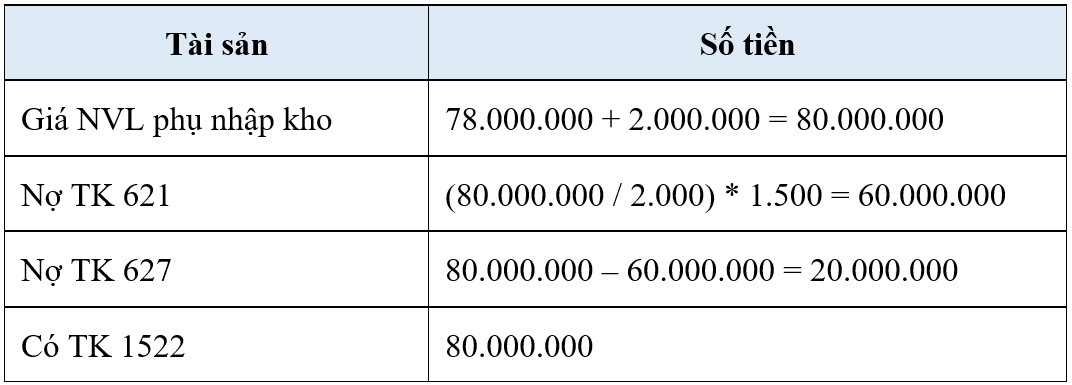
Xuất kho 2.000kg VL phụ, trong đó, dùng trực tiếp sản xuất SP A là 1.500kg, bộ phận quản lý phân xưởng là 500 kg
Bài giải bài tập 4:
* Chú thích:
- TK 621: Chi phí nguyên liệu, vật liệu trực tiếp
- TK 627: Chi phí sản xuất chung
- TK 1522: Vật liệu phụ
Bài tập 5:
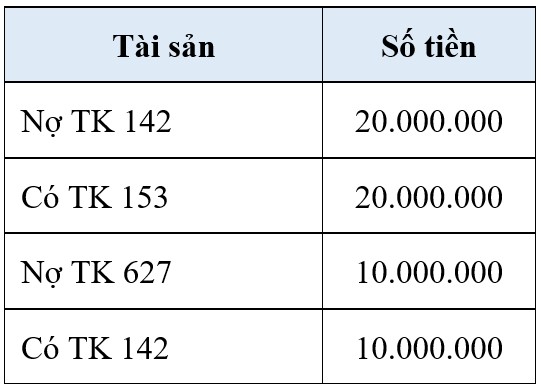
Xuất kho CCDC loại phân bổ 2 lần dùng cho phân xưởng trị giá 20.000.000đ
Bài giải bài tập 5:
* Chú thích:
- TK 142: Tài sản dở dang
- TK 153: Hàng hóa
- TK 627: Chi phí sản xuất chung
Bài tập 6:
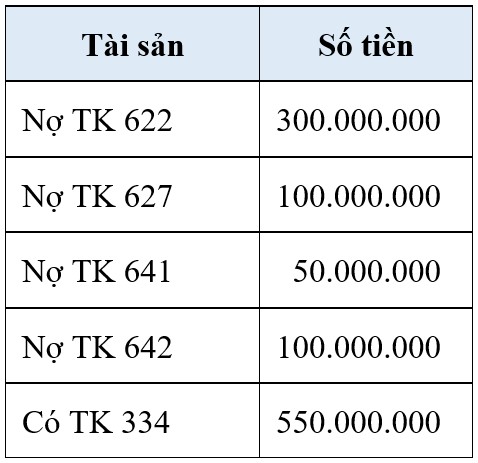
Tính ra tiền lương phải trả cho nhân công trực tiếp sản xuất là 300.000.000 đ, bộ phận quản lý phân xưởng là 100.000.000đ, bộ phận bán hàng là 50.000.000đ, và bộ phận quản lý doanh nghiệp là 100.000.000đ
Bài giải bài tập 6:
* Chú thích:
- TK 622: Chi phí nhân công trực tiếp
- TK 627: Chi phí sản xuất chung
- TK 641: Chi phí bán hàng
- TK 642: Chi phí quản lý doanh nghiệp
- TK 334: Phải trả công nhân viên
Bài tập 7:
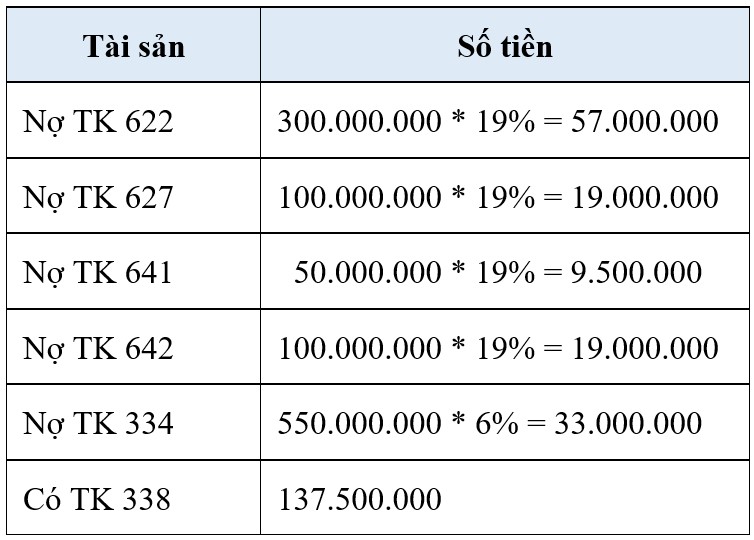
Trích BHXH, BHYT, KPCĐ tính vào chi phí 19%, trừ lương công nhân 6%
Bài giải bài tập 7:
* Chú thích:
- TK 622: Chi phí nhân công trực tiếp
- TK 627 – Chi phí sản xuất chung
- TK 641 – Chi phí bán hàng
- TK 642 – Chi phí quản lý doanh nghiệp
- TK 334 – Phải trả công nhân viên
- TK 338 – Phải trả, phải nộp khác
Bài tập 8:
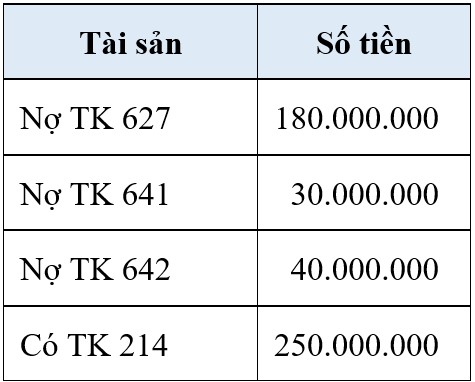
Khấu hao TSCĐ trong kỳ 250.000.000đ, tính cho bộ phận sản xuất là 180.000.000, bộ phận bán hàng là 30.000.000đ, bộ phận quản lý doanh nghiệp 40.000.000đ
Bài giải bài tập 8:
* Chú thích:
- TK 627 – Chi phí sản xuất chung
- TK 641 – Chi phí bán hàng
- TK 642 – Chi phí quản lý doanh nghiệp
- TK 241 – Chi phí xây dựng cơ bản dở dang
Bài tập 9:
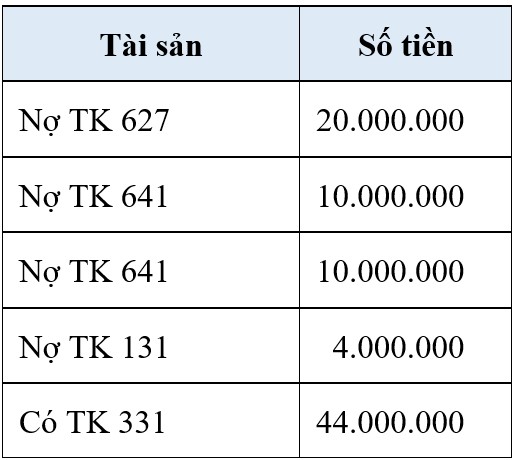
Điện nước điện thoại phải trả theo hóa đơn là 44.000.000 đ, trong đó TGTGT 10%, sử dụng cho bộ phận sản xuất là 20.000.000đ, bộ phận bán hàng là 10.000.000đ, bộ phận quản lý doanh nghiệp là 10.000.000đ
Bài giải bài tập 9:
* Chú thích:
- TK 627 – Chi phí sản xuất chung
- TK 641 – Chi phí bán hàng
- TK 131 – Phải thu của khách hàng
- TK 331 – Phải trả cho người bán
Bài tập 10:
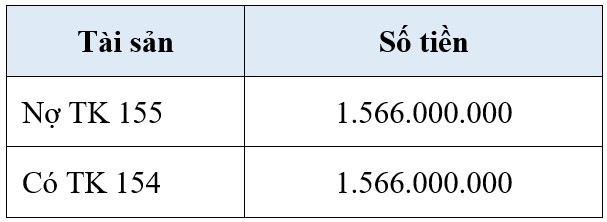
Trong kỳ SX hoàn thành 4.000 SP A nhập kho. Chi phí sản xuất dở dang đầu kỳ 40.000.000đ, số lượng SP dở dang cuối kỳ là 200 SP. Biết rằng DN đánh giá SPDD theo phương pháp NVL chính
Bài giải bài tập 10:
Kết chuyển CP tính giá SP:
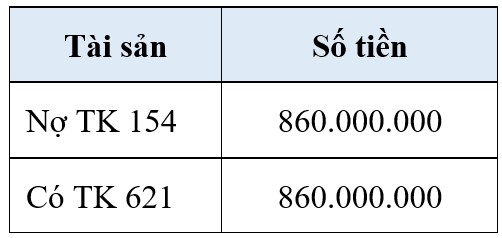
a. Kết chuyển CP NVL phát sinh trong kỳ
* Chú thích:
- TK 154 – Chi phí sản xuất kinh doanh dở dang
- TK 621 – Chi phí nguyên vật liệu trực tiếp
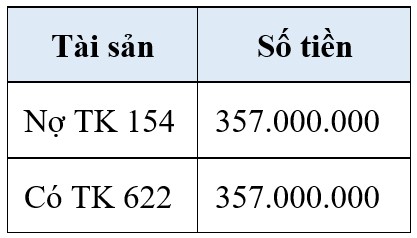
b. Kết chuyển CPNCTT phát sinh trong kỳ
* Chú thích:
- TK 154 – Chi phí sản xuất kinh doanh dở dang
- TK 622 – Chi phí nhân công trực tiếp
c. Kết chuyển CPSXC phát sinh trong kỳ
* Chú thích:
- TK 154 – Chi phí sản xuất kinh doanh dở dang
- TK 627 – Chi phí sản xuất chung
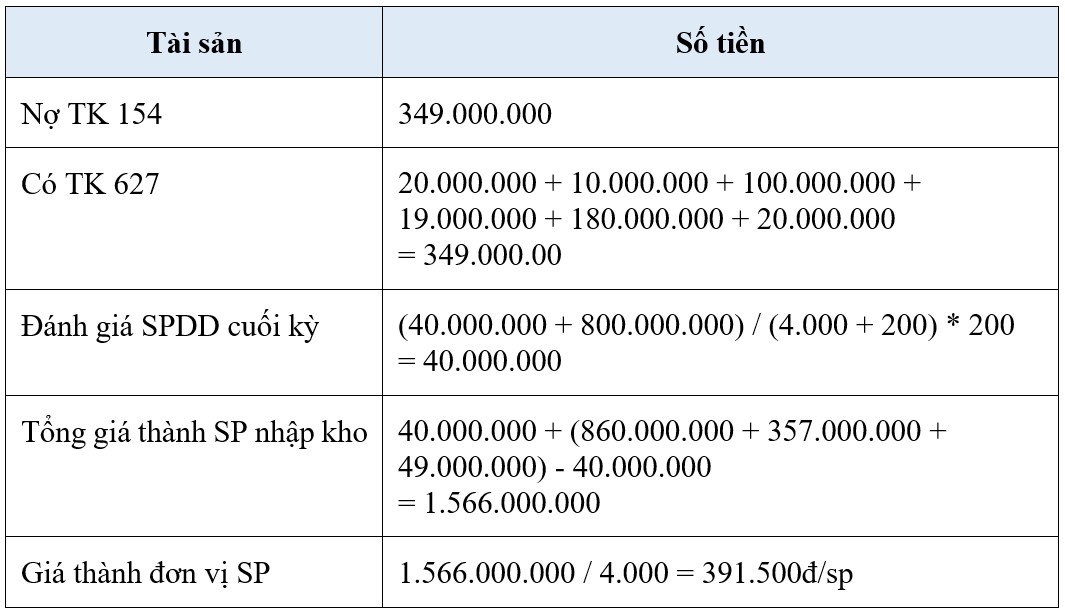
d. Nhập kho TP A cuối kỳ
* Chú thích:
- 155 – Hàng hóa
- 154 – Chi phí sản xuất kinh doanh dở dang
Như vậy, qua những thông tin đã trình bày, hy vọng các bạn đã nắm rõ hơn về Nguyên lý Kế toán. Để tiếp tục khám phá và hiểu sâu hơn về chủ đề này, mời các bạn đón đọc Bài Tập Về Nguyên Lý Kế Toán P2, nơi chúng ta sẽ đi vào những khía cạnh chi tiết hơn và cung cấp thêm nhiều ví dụ minh họa cụ thể. Cảm ơn các bạn đã theo dõi!
BÀI VIẾT LIÊN QUAN


BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT

 Tp.HCM
 MESSENGER