Cách Hạch Toán Chi Phí Tiền Lương Và Bảo Hiểm Xã Hội
Nội dung chính:
Khái quát chung về tiền lương
Tiền lương là khoản thu nhập mà người lao động nhận được dựa trên hợp đồng lao động hoặc thỏa thuận làm việc, thường được trả theo giờ, ngày, tuần hoặc tháng.
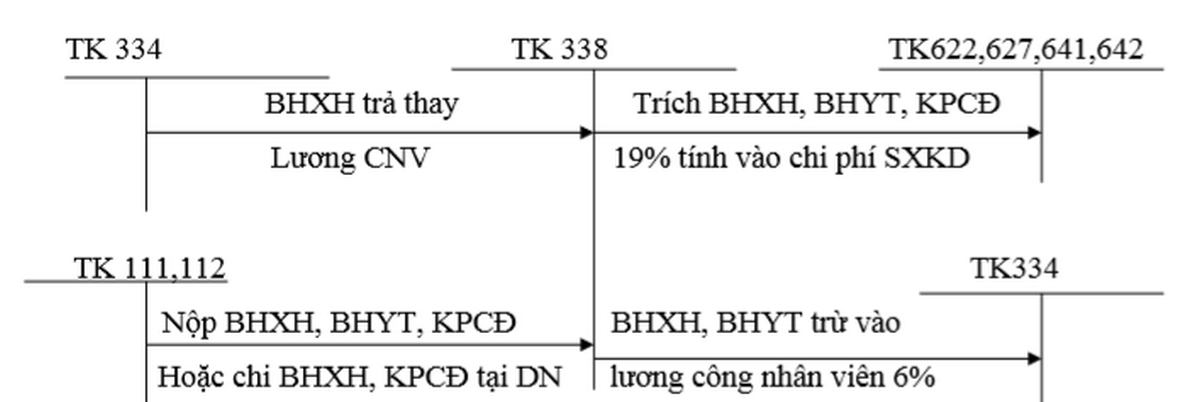

Cách hạch toán chi phí tiền lương
Hạch toán chi phí tiền lương là một quá trình quan trọng trong kế toán doanh nghiệp. Dưới đây là các bước cơ bản để hạch toán chi phí tiền lương:
Tính Toán Tổng Lương Phải Trả:
- Dựa trên hợp đồng lao động và bảng lương, tính toán tổng số tiền lương phải trả cho nhân viên trong một kỳ nhất định (tháng, quý, năm).
Xác Định Các Khoản Khấu Trừ:
- Bao gồm thuế thu nhập cá nhân, bảo hiểm xã hội, bảo hiểm y tế, và bảo hiểm thất nghiệp.
Hạch Toán vào Sổ Kế Toán:
- Ghi nhận tổng số tiền lương phải trả vào tài khoản chi phí tiền lương (ví dụ: TK 621 – Chi phí nhân công).
- Ghi nhận các khoản khấu trừ vào các tài khoản tương ứng (ví dụ: TK 334 – Phải nộp ngân sách nhà nước cho thuế thu nhập cá nhân, TK 338 – Phải nộp các khoản phải nộp khác cho các loại bảo hiểm).
Thanh Toán Tiền Lương:
- Khi thực hiện thanh toán tiền lương cho nhân viên, ghi giảm tài khoản 111, 112 (tiền mặt, tiền gửi ngân hàng) và ghi tăng tài khoản 334, 338 (nếu qua hình thức chuyển khoản).
Phản Ánh vào Báo Cáo Tài Chính:
- Cuối kỳ, tổng hợp số liệu và phản ánh chi phí tiền lương vào báo cáo kết quả hoạt động kinh doanh.
Kiểm Tra và Đối Chiếu:
- Định kỳ kiểm tra và đối chiếu số liệu hạch toán với sổ sách kế toán để đảm bảo tính chính xác và minh bạch.
Cách hạch toán các khoản trích theo lương bảo hiểm
Tỷ lệ trích các khoản theo lương
- Các khoản trích theo lương bao gồm Bảo Hiểm Xã Hội (BHXH), Bảo Hiểm Y Tế (BHYT), Bảo Hiểm Thất Nghiệp (BHTN), và thuế Thu Nhập Cá Nhân (TNCN).
- Tỷ lệ trích BHXH, BHYT, BHTN phụ thuộc vào quy định hiện hành của pháp luật. Thông thường, tỷ lệ này được chia sẻ giữa người lao động và người sử dụng lao động.
- Thuế TNCN được tính dựa trên bảng lương và các khấu trừ có liên quan, theo biểu thuế TNCN hiện hành.
Tính Vào Chi Phí Của Doanh Nghiệp:
- Phần trích BHXH, BHYT, BHTN mà doanh nghiệp phải đóng góp được hạch toán như một phần của chi phí nhân công. Cụ thể, số tiền này được ghi vào tài khoản kế toán (ví dụ: TK 627 – Chi phí thưởng và phúc lợi cho người lao động).
- Các khoản này được coi là chi phí hợp lý và được trừ khi tính thuế thu nhập doanh nghiệp.
Trừ Vào Lương Nhân Viên:
Phần trích BHXH, BHYT, BHTN mà người lao động phải đóng góp sẽ được trừ trực tiếp từ tiền lương thực lãnh của họ.
Cách hạch toán các khoản giảm trừ vào lương khác
Các khoản này cần được tính toán chính xác và ghi rõ trong bảng lương của từng nhân viên.
Cần ghi chép cẩn thận và chính xác các khoản trừ này vào sổ sách kế toán, đồng thời phản ánh trong các báo cáo tài chính và báo cáo thuế.
Tạm Ứng Lương Cho Nhân Viên
- Khi nhân viên tạm ứng lương, doanh nghiệp ghi giảm tài khoản tiền mặt hoặc tiền gửi ngân hàng (TK 111, 112) và ghi tăng tài khoản 141 – Tạm ứng.
- Khi thanh toán lương, số tiền đã tạm ứng sẽ được trừ vào tổng lương phải trả cho nhân viên.
- 4.2 Thuế Thu Nhập Cá Nhân Phải Nộp:
- Thuế TNCN được tính trên tổng thu nhập của nhân viên sau khi đã trừ đi các khoản giảm trừ gia cảnh và các khoản được miễn thuế khác.
- Khi hạch toán, thuế TNCN được ghi giảm vào tài khoản 334 – Phải nộp ngân sách nhà nước.
Cách Hạch Toán Chi Trả Lương Cho Nhân Viên
Ghi nhận tổng số lương phải trả cho nhân viên vào tài khoản 334 – Phải trả người lao động.
Khi thanh toán, ghi giảm tài khoản tiền mặt hoặc tiền gửi ngân hàng và ghi giảm tài khoản 334.
Cách Hạch Toán Nộp Tiền Bảo Hiểm
Ghi nhận số tiền bảo hiểm xã hội, y tế, thất nghiệp phải nộp vào tài khoản 338 – Phải nộp các khoản phải nộp khác.
Khi nộp tiền bảo hiểm, ghi giảm tài khoản tiền mặt hoặc tiền gửi ngân hàng và ghi giảm tài khoản 338.
Cách Hạch Toán Tiền BHXH Phải Trả Cho Nhân Viên
Số tiền BHXH doanh nghiệp phải trả cho nhân viên được ghi nhận vào tài khoản 334.
Khi thanh toán BHXH cho nhân viên, ghi giảm tài khoản 334 và ghi giảm tài khoản tiền mặt hoặc tiền gửi ngân hàng tương ứng.
Quá trình hạch toán các khoản giảm trừ lương và các khoản nộp liên quan đến bảo hiểm cần được thực hiện một cách chính xác để đảm bảo tuân thủ các
quy định pháp luật và quản lý tài chính doanh nghiệp một cách hiệu quả.
BÀI VIẾT LIÊN QUAN

BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT

 Tp.HCM
 MESSENGER