Cách Tính Giá Trị Hàng Tồn Kho Bằng Phương Pháp Nhập Kho Và Xuất Kho P3
Nội dung chính:
Trung Tâm Đào Tạo Kế Toán Sao Việt sẽ hướng dẫn chi tiết cách tính giá trị hàng tồn kho bằng các phương pháp nhập kho và xuất kho trong phần 3 này. Học viên đã được học các phương pháp tính toán như nhập trước xuất trước (FIFO), nhập sau xuất trước (LIFO), và giá bình quân ở các phần trước. Phần này sẽ giúp học viên củng cố và áp dụng kiến thức vào thực tế, từ đó nắm vững cách quản lý hàng tồn kho một cách hiệu quả và chính xác trong doanh nghiệp.

( hình tham khảo về cách tính bình quân gia quyền )
1. Một số khái niệm hàng tồn kho
Hàng tồn kho: Là những tài sản:
- Được giữ để bán trong kỳ sản xuất, kinh doanh bình thường;
- Đang trong quá trình sản xuất, kinh doanh dở dang;
- Nguyên liệu, vật liệu, công cụ, dụng cụ để sử dụng trong quá trình SX, kinh doanh hoặc cung cấp dịch vụ.
Hàng tồn kho bao gồm:
- Hàng hóa mua về để bán, gồm: HH tồn kho, hàng mua đang đi trên đường, hàng gửi đi bán, HH gửi đi gia công chế biến;
- Thành phẩm tồn kho và thành phẩm gửi đi bán;
- Sản phẩm dở dang: SP chưa hoàn thành và SP hoàn thành chưa làm thủ tục nhập kho thành phẩm;
- Nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho, gửi đi gia công chế biến và đã mua đang đi trên đường;
- Chi phí dịch vụ dở dang.
2. Phương pháp tính giá nhập kho
Việc tính giá trị hàng tồn kho đúng giá nhập giúp Doanh nghiệp định giá bán một cách tối ưu nhất, đảm bảo tính cạnh tranh mà lợi nhuận là tối đa.
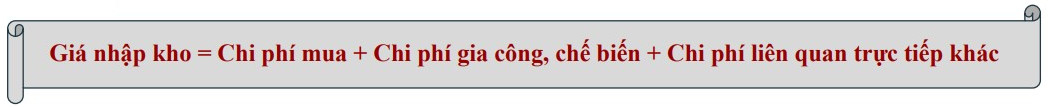
- Chi phí mua gồm: Giá mua + Thuế không được hoàn lại + Chi phí vận chuyển, bốc xếp, bảo quản – Chiết khấu thương mại và giảm giá.
- Chi phí gia công, chế biến gồm: Chi phí có liên quan trực tiếp đến sản phẩm gia công, sản xuất.
- Chi phí liên quan trực tiếp khác gồm: Chi phí khác Chi phí mua và Chi phí chế biến.
Lưu ý:
- Chiết khấu thanh toán là khoản tiền người bán giảm trừ cho người mua do thanh toán trước thời hạn.
- Chiết khấu thương mại là khoản giảm giá cho người mua, do mua hàng với khối lượng lớn.
- Giảm giá là khoản giảm trừ do hàng hóa kém phẩm chất, sai quy cách hoặc không đúng hợp đồng….
3. Phương pháp tính giá xuất kho
Trong thực tế, chúng ta chỉ áp dụng 2 phương pháp phổ biến nhất để tính giá trị hàng tồn kho là:
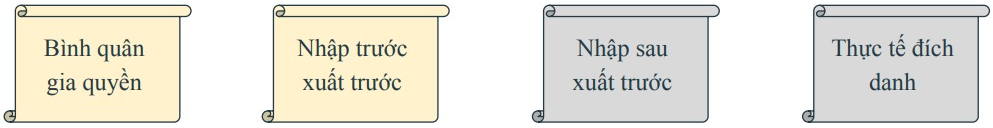
- Phương pháp nhập trước xuất trước
- Phương pháp bình quân gia quyền, gồm:
- Bình quân sau mỗi lần nhập
- Bình quân cuối kỳ
Bài tập về Phương pháp bình quân gia quyền
Xem cách tính nhập trước xuất trước trong: bài tập giá trị hàng tồn kho P2
Lưu ý: Một số từ viết tắt trong bài:
Xuất kho = XK; Đơn giá = ĐG; Số lượng = SL;
Nhập trước xuất trước = NT – XT; Nhập sau xuất trước = NS – XT; Bình quân = BQ
Bài Tập Ví Dụ Cách Tính Phương Pháp Nhập – Xuất Kho
Ví dụ 1: Một doanh nghiệp chuyên kinh doanh điện thoại. Số liệu mua bán phát sinh như sau:
- Ngày 01 mua 10 cái đơn giá 18 triệu đồng
- Ngày 02 mua 70 cái đơn giá 15.9 triệu đồng
- Ngày 10 mua 30 cái đơn giá 16.3 triệu đồng
- Ngày 17 mua 25 cái đơn giá 16.9 triệu đồng
Tình huống 1:
Với số liệu mua vào biến động như trên, đây là sản phẩm có tính cạnh tranh cao, vậy bán ra 50 sản phẩm thì nên bán với đơn giá tối thiểu bao nhiêu sẽ có lời?
Tình huống 2:
- Ngày 03 bán 15 cái đơn giá 18.2 triệu đồng
- Ngày 11 bán 50 cái đơn giá 17.5 triệu đồng
- Ngày 31 bán 20 cái đơn giá 18 triệu đồng.
Hãy tính lợi nhuận theo cách đơn giản nhất (Lợi nhuận = Tiền bán – Tiền vốn)
Ví dụ 2: Một doanh nghiệp chuyên kinh doanh mặt hàng sữa tươi. Số liệu mua bán phát sinh như sau:
- Ngày 01/01/2024 mua 10,000 bịch với đơn giá 2,500
- Ngày 15/02/2024 mua 20,000 bịch với đơn giá 2,000
- Ngày 01/03/2024 mua 30,000 bịch với đơn giá 1,850
- Ngày 08/03/2024 bán 20,000 bịch với đơn giá 2,950
- Ngày 15/03/2024 bán 35,000 bịch với đơn giá 2,850
Hãy tính lợi nhuận theo cách đơn giản nhất (Lợi nhuận = Tiền bán – Tiền vốn)
BÀI VIẾT LIÊN QUAN


BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT

 Tp.HCM
 MESSENGER